
10 Tipps zur Baufinanzierung
„Ein Haus baut man nur einmal im Leben!“
Dies ist, neben einem großen organisatorischen und emotionalen Aufwand, sicherlich auch der finanziellen Belastung geschuldet, die mit dem Hausbau einhergeht. Denn bei der Finanzierung gibt es einiges zu beachten. Mit diesen 10 Tipps möchten wir Ihnen einen Überblick darüber geben, was Sie hierbei beachten sollten:
1. Was kann ich mir erlauben?
Den finanziellen Spielraum festlegen
Gleich zu Beginn der Überlegungen kommt das Eigenkapital ins Spiel: je mehr Eigenkapital Sie einbringen könne, umso weniger Geld müssen Sie durch einen Kredit aufnehmen. Auch können die Konditionen günstiger werden, wenn der Eigenkaptal-Anteil steigt.
Es wird empfohlen, mindestens 20 – 30 % der Kaufsumme als Eigenkapital vorzuhalten. Natürlich ist auch eine Hausfinanzierung ohne jegliches Eigenkapital – eine sogenannte 100% Finanzierung – möglich, diese birgt jedoch Risiken und die Konditionen fallen entsprechend höher aus.
Doch was ist das eigentlich: Eigenkapital? Zum Eigenkaptal zählt ein Kreditinstitut folgendes:
- Barvermögen sowie Ersparnisse auf Konten
- Bausparverträge
- Lebensversicherungen
- Aktien, Fonds, Wertpapiere
- ein bereits vorhandenes und bezahltes Grundstück
Hier werden Ihre monatlichen Ausgaben gegengerechnet. Diese sind z.B. Mietkosten sowie Nebenkosten, Lebenshaltungskosten, Versicherungen, Ausgaben für Mobilität, Betreuungskosten etc. So ergibt sich eine verlässliche Summe, wie viel Haus Sie sich in der monatlichen Belastung leisten können.
TIPP: verplanen Sie nicht ihr komplettes Eigenkapital für die Hausfinanzierung. Bedenken Sie, dass neben dem reinen Hauspreis auch noch die Baunebenkosten auf Sie zukommen. Auch Kosten für Umzug, die neue Küche oder ganz pragmatisch die Autoreparatur oder eine neue Waschmaschine sollten in einem finanziellen Puffer bedacht werden.
2. Was kommt zu den Hauskosten dazu?
Die Baunebenkosten bedenken
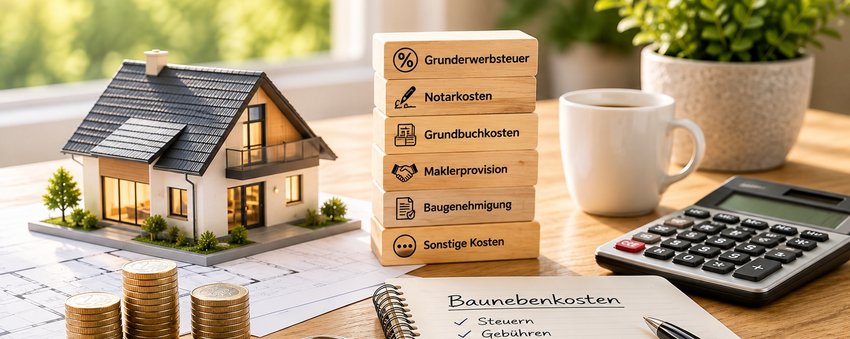
Der eine Kaufpreis der Immobilie entspricht nicht dem endgültigen Preis für Ihren Traum vom Eigenheim. Neben den Kosten für ein Baugrundstück kommen auch noch die sogenannten Baunebenkosten hinzu. Dies sind u.a. Notarkosten, Kosten für Genehmigungen, Versicherungen, Erschließungskosten sowie Kosten für Anschlüsse, Baustrom, Abnahmen und die Sicherung der Baustelle.
TIPP: Als Faustregel gilt hier: kalkulieren sie mit ca. 15 % des Hauspreises zusätzlich.
3. Wie viel Geld benötige ich?
Die Finanzierungssumme kalkulieren
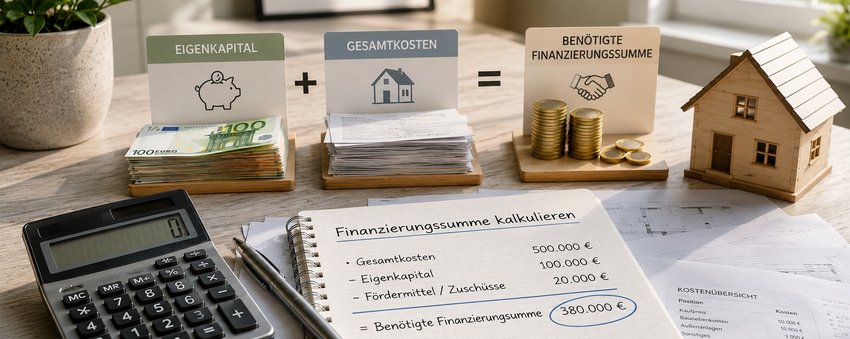
Sobald Sie ihr Eigenkapital und die Baunebenkosten ermittelt sowie Ihre monatlichen Ausgaben berechnet haben, können Sie nun an die Kalkulation der Finanzierungssumme gehen. Spätestens in diesem Schritt sollten Sie sich beratende Hilfe holen – sei es von Ihrer Hausbank oder einem auf Baufinanzierung spezialisiertem Anbieter.
Als ersten Anhaltspunkt können Sie sich in unserem Hausbaurechner (Link zum Rechner) eine Übersicht verschaffen.
TIPP: kalkulieren Sie realistisch, aber nicht zu knapp! Immer kann es zu unvorhergesehenen Ausgaben kommen, die nicht zwangsläufig direkt zu einer Nachfinanzierung führen sollten.
4. Welche Darlehensart ist für mich die richtige?
Den richtigen Kredit finden
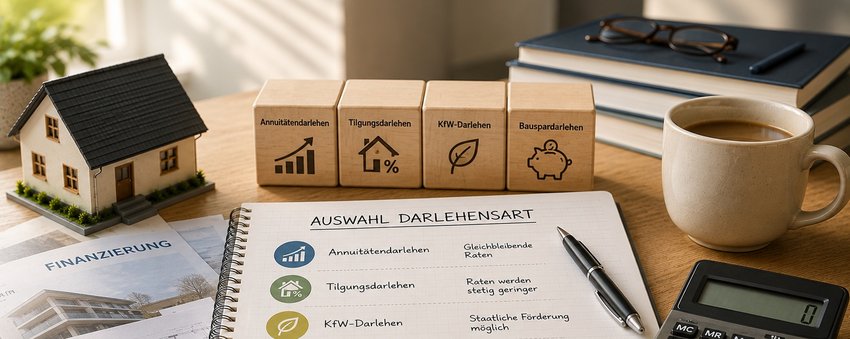
Sobald Sie die benötigte Kreditsumme ermittelt haben, stehen Sie vor der Entscheidung, welche Art von Kredit der für Sie richtige ist. Und damit vor einem Berg von Fachbegriffen, den es zunächst zu erklären gilt: Annuitätendarlehen, Tilgungsdarlehen, KfW Darlehen. Dies möchten wir Ihnen gerne in einer kurzen Übersicht erläutern, hierzu aber mit zwei anderen Begriffen beginnen, die immer wieder auftauchen: Zins und Tilgung.
Beide zusammen ergeben die Kreditsumme, haben aber grundlegend verschiedene Aufgaben: die Tilgung beschreibt die eigentliche Zurückzahlung des geliehenen Geldes, während die Zinsen die Gebühr abbilden, die die Banken für die Bereitstellung der Kreditsumme erheben. Die Zinsen sind damit der Gewinn der Bank, wenn Sie den Kreditvertrag mit ihr abschließen. Zinsen berechnen sich von dem aktuellen Wert der Restschuld, also der Geldsumme, die Sie mittels Tilgung noch zurückzahlen müssen. Dies bedeutet für Sie: je höher Ihre Tilgungsrate ausfällt, desto schneller verkleinert sich die Restschuldsumme und dadurch zahlen Sie auch weniger Zinsen. Sie sind also schneller wieder schuldenfrei.
Im Folgenden werden die am häufigsten genannten Darlehensarten unterschieden:
4.1. Annuitäten-Darlehen
Dies ist das Standard-Darlehen der Baufinanzierung und bedeutet, dass Zins und Tilgung zusammen eine jährlich zurückzuzahlende Summe ergibt. Diese wird durch 12 geteilt und ergibt so die monatliche Rate. Im Laufe der Rückzahlungsjahre verringert sich dabei der Zinsanteil, während im Vergleich der Tilgungsanteil steigt.
Vorteile:
- Flexibilität durch Sondertilgungen. Dabei wird Ihnen die Möglichkeit eingeräumt, jährlich einen prozentualen Anteil der Kreditsumme als Sondertilgung zu zahlen. Dadurch verringern Sie die Restschuld und sind schneller schuldenfrei.
- Ein Annuitätendarlehen kann mit zinsgünstigen KfW-Darlehen kombiniert werden.
- Die Sollzinsbindung liegt in der Regel bei 15 Jahren, zum Teil kann dies auf bis zu 30 Jahre ausgeweitet werden.
- Tilgungszahlungen werden in der Regele direkt verrechnet und sorgen dadurch für eine sofortige Verringerung der Restschuld und damit auch der Zinszahlungen
- Zu Beginn wird ein detaillierter Zins- und Tilgungsplan aufgestellt, sodass Sie bereits bei Abschluss des Vertrages wissen, wie hoch Ihre Restschuld bei Ablaufsein wird. Diese finanzieren Sie dann über eine Anschlussfinanzierung.
Nachteile:
- Während der Zinsbindungsfrist sind in der Regel keine Vertragsänderungen möglich.
- Für die Anschlussfinanzierung besteht immer das Risiko der Zinsänderung. Der Zinssatz kann bei der Anschlussfinanzierung höher sein als bei der Erstfinanzierung, was trotz sinkender Finanzierungssumme zu gleichbleibenden monatlichen Raten aufgrund der erhöhten Zinssätze führen kann.
4.2. Volltilger-Darlehen
Das Volltilger-Darlehen sieht vor, dass das komplette Darlehen innerhalb der Laufzeit vollständig zurückgezahlt wird und keine Restschuld bestehen bleibt. Da sich hierbei die monatliche Rate ggb. einem Annuitätendarlehen erhöht, sollte das bei der Berechnung zugrunde gelegte Einkommen zuverlässig sein.
Vorteile:
- Schulden werden schnell zurückgezahlt
- garantierte Zinsbindung über die gesamte Laufzeit
- Da keine Anschlussfinanzierung benötigt wird, daher entsteht kein Zinsänderungsrisiko
- Im Gegenzug für die schnelle Rückzahlung bieten einige Kreditinstitute attraktive Zinsrabatte, die die Finanzierung günstiger machen
Nachteile:
- höhere Rate als beim Annuitätendarlehen
- keine Sondertilgungen möglich aufgrund der festen Planung über die gesamte Laufzeit
- sollte es zu Zahlungsausfällen oder Ratenaussetzungen kommen werden in der Regel Entschädigungsgebühren erhoben
4.3. KfW-Darlehen
Die KfW vergibt zinsgünstige Darlehen an Häuselbauer. Zumeist reicht jedoch ein KfW-Darlehen für die Finanzierung des Bauvorhabens nicht aus, um die Finanzierung zu bewerkstelligen. Daher sind die KfW-Darlehen häufig mit anderen Darlehensarten kombinierbar, sind aber zum Teil an Bedingungen gebunden, die je nach Kreditart variieren. Eine genaue Übersicht über die Kreditarten der KfW erhalten Sie HIER (Verlinkung auf „KfW Fördermöglichkeiten).
Vorteile:
- Die KfW Darlehen können Sie ganz einfach über Ihren finanzierenden Darlehensgeber mit beantragen und brauchen keinen zusätzlichen Vermittler einzuschalten
- KfW-Darlehen lassen sich häufig sowohl untereinander als auch mit anderen Darlehen kombinieren
- Günstige Konditionen: KfW-Darlehen bieten attraktive Konditionen in Form von günstigen Zinsen und Zuschüssen
Nachteile:
- Die Zinsbindung bei KfW-Darlehen ist in der Regele auf 10 Jahre begrenzt
- An die Vergabe der Darlehen sind zum Teil Anforderungen geknüpft, die sowohl die Einkommensgrenze im Haushalt als auch die Energiestandards des zu bauenden Hauses betreffen. Diese müssen zwingend eingehalten werden.
- Die Durchführung der geforderten Maßnahmen bzw. die Einhaltung der Vorgaben muss dokumentiert und nachgewiesen werden
4.4. Variable Darlehen
Bei den variablen (auch: teilvariablen) Darlehen gib es keine feste Zinsbindung. Der Zinssatz orientiert sich an der Entwicklung des Marktzinses und wird alle drei bis sechs Monate daran angepasst. So kann die Chance genutzt werden, dass die Finanzierung günstiger wird, wenn der Marktzins sich entsprechend positiv entwickelt, jedoch können diese nicht nur fallen, sondern auch steigen. Und auch das Ansteigen wird in diesem Darlehens-Modell an die Kunden weitergegeben. Bei der Wahl dieser Darlehens-Art sollten Sie bedenken, dass Sie monatlich über ausreichend Geld verfügen sollten, um auch Zinsschwankungen nach oben abfangen zu können.
Vorteile:
- Es bietet sich die Chance, von niedrigeren Zinsen zu profitieren und günstiger zu finanzieren
- Jede Zinsanpassung des Vertrages geht automatisch mit einem Kündigungsrecht einher. Der Vertrag kann dann ganz oder teilweise abgelöst werden
- Kombinationen mit anderen Kreditformen sind möglich
- Durch die hohe Flexibilität werden dem Kreditnehmer verschiedene Optionen eingeräumt, so z.B. auch Sondertilgungsrechte, die je nach Vertrag Rückzahlungen bis zu 100% des Darlehens gewähren
Nachteile:
- Geringe Planungssicherheit, da die Markt- und Zinsschwankungen kaum vorhergesagt werden können
- Hohes Zinsänderungsrisiko, da die Kurse sowohl sinken als auch steigen können
- Da keine konstanten Monatsraten zu erwarten sind, sollte ein ausreichender finanzielle Puffer vorhanden sein, um negative Kursschwankungen ausgleichen zu können
4.5. Bauspar-Darlehen
Voraussetzung für ein bausparer-Darlehen ist ein abgeschlossener Bausparvertrag. Wenn rund die Hälfte der Bausparsumme angespart wurde, wird das Darlehen zuteilungsreif und abrufbar. Die Rückzahlung des Darlehens erfolgt in gleichbleibenden Raten zu einem Zinssatz, der bereits bei Abschluss des Vertrages festgelegt wurde. Wird der Bausparvertrag in einer Niedrigzins-Periode geschlossen, profitieren Sie auch bei steigenden Zinsen von diesen niedrigen Zinsen. Häufig wird das Bauspar-Darlehen für die Anschlussfinanzierung genutzt.
Vorteile:
- Sondertilgungen sind möglich
- Bausparer kommen oft in den Genuss zusätzlicher staatlicher Förderungen wie Wohnriester, Wohnungsbauprämien und/ oder Arbeitnehmerzulagen
- Zinssicherheit, da Sie schon bei Abschluss des Bauspar-Vertrages wissen, zu welchem Zinssatz Sie das spätere Darlehen zurückzahlen werden
Nachteile:
- Für die Rückzahlung des Darlehens werden feste Laufzeiten vorgegeben, daher können verhältnismäßig hohe Monatsraten anfallen
- Zusätzlich fallen Abschlussgebühren für die Verträge an, die bei ca. 1,0 bis ,6 Prozent der Bausparsumme betragen können. Zudem können auch Servicepauschalen anfallen
- Durch die vertraglich gebundenen Zinssätze gibt es auch keine Anpassung an eventuell niedrigere Zinsen in der Rückzahlungsphase
4.6. Wohn-Riester-Darlehen
Hierbei handelt es sich um ein Annuitätendarlehen, der Staat unterstützt Sie mit Förderzulagen direkt bei der Tilgung des Darlehens. Es ist Voraussetzungen geknüpft: so muss ein für das Wohnriester zertifizierter Bausparvertrag abgeschlossen sein, es dürfen nur rentenversicherungspflichtige Personen die Förderungen beziehen und es darf nur für die selbstgenutzte Immobilie genutzt werden, aber auch für die Umschuldung einer bestehenden Finanzierung, den altersgerechten Umbau des Eigenheims, den Erwerb einer Genossenschaftswohnung oder auch den Erwerb eines Wohnrechtes in einem Senioren- oder Pflegeheimes.
Vorteile:
- Für den Erhalt der Förderungen gibt es – anders als bei KfW-Darlehen – keine Einkommensgrenzen. Ein hohes Einkommen hat jedoch Auswirkungen auf die Tilgung, die mindestens 4% des Einkommens beträgt
- Durch Wohn-Riester schützen Sie Ihre Immobilie vor Privatinsolvenz oder Hartz-IV-Berechnungen, somit stellt Ihr Eigenheim eine sichere Altersvorsorge dar
- Die staatlichen Förderungen in Form von Zulagen und Steuervorteilen machen das Wohn-Riester besonders für Familien mit Kindern interessant
Nachteile:
- Wohn-Riester wird nur für die selbstgenutzte Immobilie erteilt. Eine eventuelle Vermietung ist nur unter Auflagen und zeitlich begrenzt möglich
- Die Antragsstellung ist sehr komplex und Bedarf einer ausführlichen Beratung
- Wohn-Riester wird im Ruhestand (spätestens ab dem vollendeten 68. Lebensjahr) nachgelagert besteuert und kann dadurch Ihre Nettorente verringern
5. Wie entwickeln sich die Bauzinsen?
Die passende Zinsbindung wählen
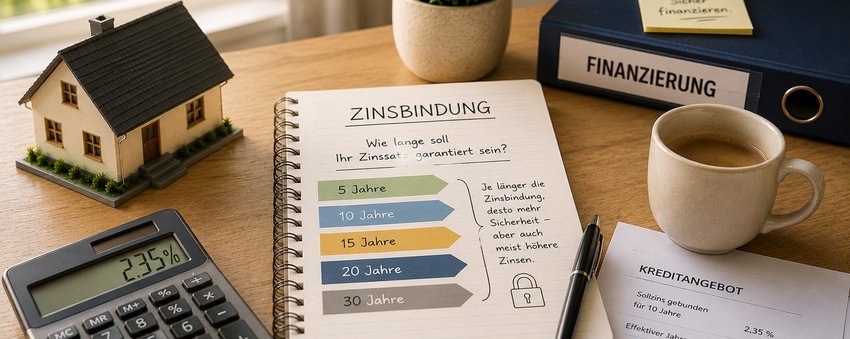
Die Zinsen beschrieben den Preis, den Sie an Ihr Kreditinstitut für die Bereitstellung des Darlehens zahlen. Die Zinsen orientieren sich zum einen an der aktuellen Marktlage, zum anderen aber auch an der Dauer der Zinsfestschreibung, also an dem Zeitraum, den Sie das Darlehen zu den bestimmten Zinssätzen zurückzahlen möchten.
Grundsätzlich kann man sagen, dass bei längeren Laufzeiten die Zinsen höher ausfallen, bei kurzen Laufzeiten niedriger. Welche Laufzeit Sie wählen hängt maßgeblich von dem vorherrschenden Zinsniveau bei Vertragsabschluss ab und von einer Tendenz, in welche Richtung sich die Zinsen künftig entwickeln könnten. Ihre kreditgebende Bank hilft Ihnen hierbei sehr gerne weiter.
6. Was, wenn sich der Bau verzögert und ich das Geld erst später benötige?
Bereitstellungszinsen beachten
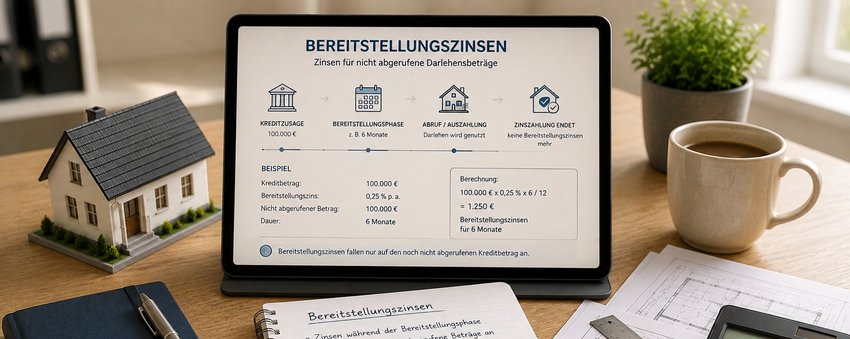
Sobald die Darlehensverträge unterzeichnet sind, ist die Bank dazu verpflichtet, Ihnen die vereinbarte Summe bereitzuhalten. Sollte sich der Bau Ihres Hauses verzögern und Sie das Geld erst später benötigen, kann es passieren, dass die Bank Ihnen für die verzögerte Auszahlung sogenannte Bereitstellungszinsen berechnet, also eine Gebühr dafür, dass die Bank das Geld für Sie bereithält. Ob und in welcher Höhe und ab welchem Zeitraum diese anfallen, ist unterschiedlich und kann zum Teil verhandelt werden.
7. Kann ich auch mal eine größere Summe auf einmal zurückzahlen?
Sondertilgung verhandeln
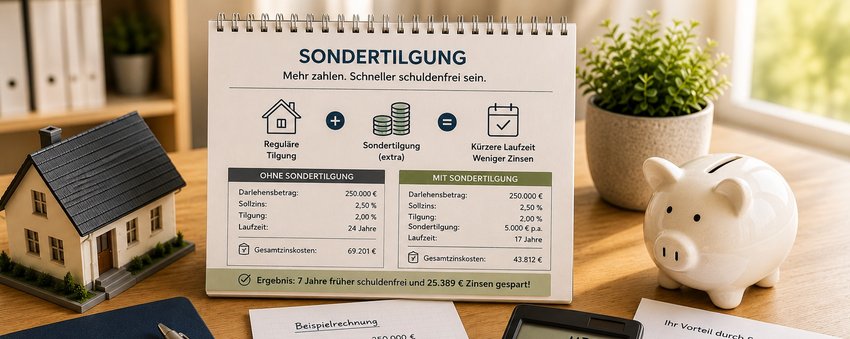
Mit der Sondertilgung ergibt sich für Sie die Möglichkeit, neben den vertraglich vereinbarten monatlichen Raten für Zins und Tilgung, eine bestimmte Summe des Darlehens auf einmal zurückzuzahlen. Damit verkürzen Sie die Laufzeit des Darlehens und senken auf Dauern Ihre Zinsen. Meist erfolgt dies einmal jährlich in einer festgelegten, prozentualen Höhe des Darlehens vereinbart. Sondertilgungen lohnen sich, wenn Sie z.B. berufliche Boni erwarten.
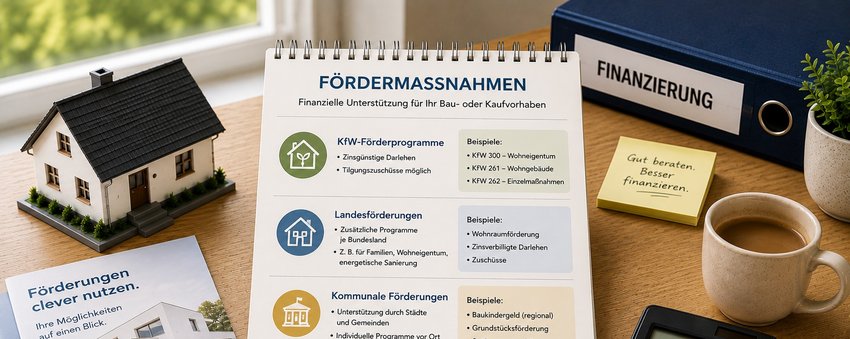
8. Welche Förderungen kann ich nutzen?
Die passenden Fördermaßnahmen ermitteln
Hausbauer werden auf unterschiedliche Art vom Staat finanziell unterstützt. Dabei werden die Fördermittel zum Teil als Zuschuss oder aber als zinsvergünstigter Kredit angeboten. Auch Bundesländer, einzelne Kreise und Kommunen besitzen teilweise eigene Fördertöpfe.
Für einen ersten Überblick über die Fördermöglichkeiten, die der Staat über die KfW, die Kreditanstalt für Wiederaufbau, ausgibt, schauen Sie sich gerne unsere Übersicht KfW Fördermaßnahmen (Verlinkung) an. Für einen umfassenden Einblick, welche Fördermaßnahmen für Sie infrage kommen, hilft Ihnen Ihre Bank oder Ihr Kreditinstitut gerne weiter, Sie können dies auch jederzeit in unseren Musterhäusern bei den geschulten Hausberatern erfragen.
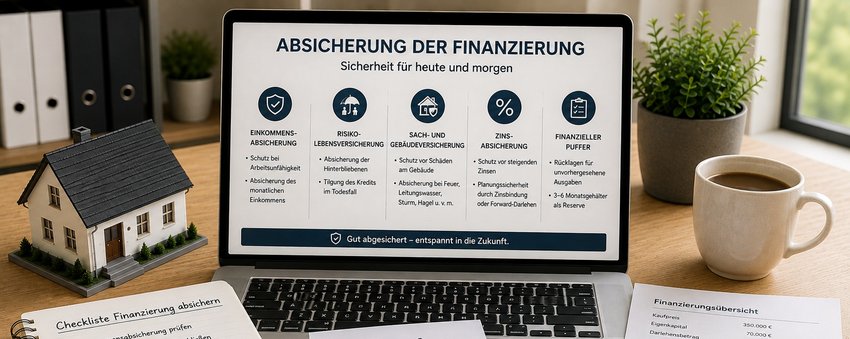
9. Was, wenn doch mal etwas passiert?
Finanzierung absichern
Keiner mag daran denken, doch was passiert, wenn durch Krankheit oder Arbeitslosigkeit die Rückzahlung des Baudarlehens plötzlich ins Wanken gerät? Diesen Aspekt sollte man bei der Finanzierung unbedingt mit bedenken. Für diese Fälle gibt es verschiedene Möglichkeiten, um sicherzustellen, dass das Eigenheim nicht sofort aufgegeben werden muss, z.B. eine Berufsunfähigkeitsversicherung. Ob sich eine solche Absicherung für Sie lohnt, muss im Einzelfall betrachtet werden, es lohnt sich aber, sich vor Abschluss des Darlehensvertrages über die Vor- und Nachteile einer Finanzierungsabsicherung zu informieren.
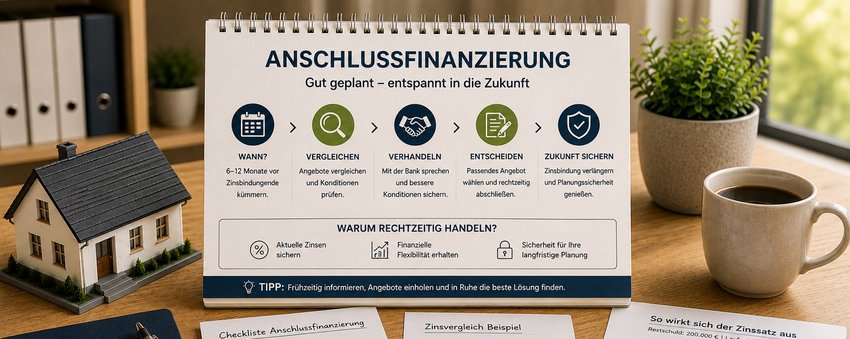
10. Wie geht es nach der Rückzahlung weiter?
Anschlussfinanzierung bedenken
In der Regel ist nach Ablauf der vereinbarten Zinsbindung nicht die volle Darlehenssumme zurückgezahlt. Die sogenannte Restschuld muss also mit einem neuen Kredit fortgeführt werden. Auch hier gibt es verschiedene Möglichkeiten, wie dies geschehen kann:
10.1. Anschlussfinanzierung bei Ihrer bisherigen Bank
In diesem Fall wird der bestehende Darlehensvertrag verlängert und die Zinsen neu vereinbart. Spätestens 3 Monate vor Ablauf der Zinsbindung ist die Bank verpflichtet, hierfür einen Vorschlag zu unterbreiten. Diese kann aber auch bis zu 12 Monate vor Ablauf bereits getroffen werden, wenn zu diesem Zeitpunkt die Zinsen besonders günstig sind. Die Abwicklung ist einfach, da die Rahmenbedingungen gleich bleiben und auch keine erneute Kreditprüfung durchgeführt werden muss.
10.2. Bank wechseln und die Restschuld ablösen
Sollten Sie mit dem Gedanken spielen, die Restschuld bei einem anderen Kreditinstitut weiterzufinanzieren, bedenken Sie bitte, dass Sie ausreichend Zeit einplanen, Angebote einzuholen und diese zu vergleichen. Eine Umschuldung ist immer mit Kosten verbunden, kann sich aber lohnen, wenn die Konditionen bei einem neuen Institut deutlich günstiger sind.
10.3. Forward-Darlehen
Bei dem Forward-Darlehen können Sie sich günstige Zinsen bereits weit im Vorfeld sichern, bei einigen Kreditinstituten bereits bis zu 60 Monate, bevor das Geld ausbezahlt werden muss. So können Sie sich bereits bis zu 5 Jahre vor Ablauf Ihrer vereinbarten Zinslaufzeit günstige Zinsen für die Anschlussfinanzierung sichern.
10.4. Bausparvertrag
Hierfür benötigen Sie einen speziellen „Vorsorge-Bausparvertrag“. Parallel zum laufenden Baukredit sparen Sie hierin Kapital an und sichern sich die Option auf ein Bauspardarlehen. Bei Zuteilung des Bausparvertrages erhalten Sie Ihr angespartes Geld und können das Bauspardarlehen mit attraktiven Zinsen beantragen, womit Sie Ihre Restschuld dann tilgen können.
Wie auch immer Sie sich entscheiden, unsere Hausberater in unseren Musterhäusern sowie Ihr Kreditinstitut helfen Ihnen mit Rat und Tat bei der Entscheidungsfindung.
Quelle: SchwäbischHall, Interhyp